Güncel KDV Oranları ve KDV Hesaplama Aracı (2026)

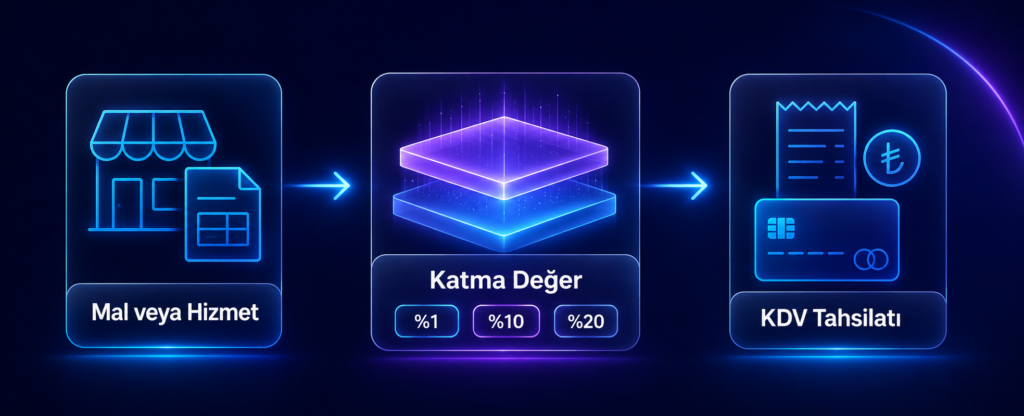
2026 itibarıyla Türkiye’de temel KDV oranları %1, %10 ve %20’dir. %1 oranı 2007/13033 sayılı Kararın (I) sayılı listesinde, %10 oranı (II) sayılı listesinde yer alan teslim ve hizmetlerde; %20 oranı ise bu listelerde yer almayan vergiye tabi işlemlerde uygulanır. E-ticaret için ayrı bir KDV oranı yoktur; online satışta kullanacağınız oran sattığınız mal veya hizmetin mevzuattaki sınıflandırmasına göre belirlenir. Güncel oranı doğruladıktan sonra aşağıdaki KDV hesaplama aracını kullanabilirsiniz.
2026 KDV Oranları: Kısa Özet
- %1 KDV: (I) sayılı listede yer alan teslim ve hizmetler için uygulanır. Bu listede yer alan birçok gıda ürünü de %1 kapsamındadır; ÖTV’ye tabi ürünlerde istisnalar olabilir.
- %10 KDV: (II) sayılı listede yer alan teslim ve hizmetler için uygulanır. Lokanta, kafe, pastane ve benzeri yeme-içme hizmetleri genel olarak bu kapsamdadır; alkollü içeceğe isabet eden kısım farklı değerlendirilir.
- %20 KDV: (I) ve (II) sayılı listelerde yer almayan vergiye tabi işlemler için genel orandır.
- E-ticarette oran satış kanalına göre değil ürüne veya hizmete göre belirlenir. Aynı mağazada farklı KDV oranına tabi ürünler satabilirsiniz.
KDV dışında gelir veya kurumlar vergisi, stopaj ve diğer yükümlülükler de işletmenin yapısına göre gündeme gelebilir. Bu konuları birlikte değerlendirmek için e-ticaret vergileri rehberini inceleyebilirsiniz.
ideasoft kullanıyorsanız ürün bazındaki KDV değerlerini tekil veya toplu şekilde güncelleyebilirsiniz. Panelde uygulanacak adımları KDV güncelleme yardım sayfasında bulabilirsiniz.
KDV Nedir?
Katma Değer Vergisi (KDV), Türkiye’de mal teslimleri ve hizmet ifaları üzerinden hesaplanan dolaylı bir vergidir. Satıcı, satış sırasında hesaplanan KDV’yi alıcıdan tahsil eder ve beyan eder. KDV, işletmenin kazancı üzerinden hesaplanan gelir vergisinden farklıdır.
KDV oranı her ürün veya hizmette aynı değildir. 2026’da temel oran yapısı %1, %10 ve %20 olmakla birlikte doğru oranı belirlemek için mal veya hizmetin ilgili KDV listesindeki sınıflandırmasına bakmak gerekir.
KDV Nasıl Hesaplanır?
KDV hesaplamasında önce tutarın KDV hariç mi yoksa KDV dahil mi olduğunu belirleyin. KDV hariç tutardan toplam fiyatı bulmak için KDV tutarı = net tutar × KDV oranı ve KDV dahil tutar = net tutar × (1 + KDV oranı) formüllerini kullanabilirsiniz. KDV dahil fiyattan net tutarı bulmak için ise brüt tutar ÷ (1 + KDV oranı) işlemi uygulanır.
KDV Hesaplama Aracı
Katma değer vergisini en kolay şekilde hesaplayabilmeniz için aşağıdaki KDV hesaplama aracını kullanabilirsiniz.
Hesaplama Sonucu
Sonucu görmek için tutar girip “Hesapla” butonuna basın


KDV Ödemesi Ne Zaman Yapılır?
KDV beyannamesinin verilme ve verginin ödenme süresi, vergilendirme dönemini takip eden ayın 28. günü olarak uygulanır. GİB’in 2026 vergi takviminde örneğin Ağustos 2026 dönemine ait KDV için son beyan ve ödeme tarihi 28 Eylül 2026 olarak gösterilir. Bazı mükelleflerde vergilendirme dönemi üç aylık olabilir; kesin tarihi her dönem GİB Vergi Takvimi üzerinden kontrol edin.
E-Ticaret İşletmelerinde KDV Dahil ve Hariç Tutar Nasıl Ayrılır?
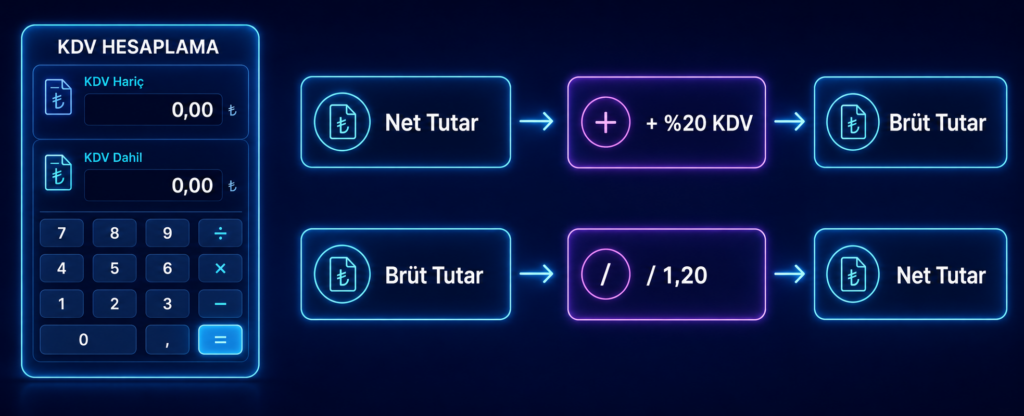
E-ticarette fiyatlandırma yaparken üç değeri birbirinden ayırın: KDV hariç tutar verginin eklenmediği matrahtır, KDV tutarı matrah üzerinden hesaplanan vergidir, KDV dahil tutar ise müşterinin ödediği toplam bedeldir. Örneğin KDV hariç 1.000 TL ve oran %20 ise KDV 200 TL, KDV dahil fiyat 1.200 TL olur.
E-Ticaret İşletmeleri İçin KDV Oranları 2026

Bir e-ticaret satışının internetten yapılması, ürüne özel yeni bir KDV oranı oluşturmaz. Oranı satış kanalı değil, satılan mal veya hizmetin 2007/13033 sayılı Karar eki listelerdeki yeri belirler. 7346 sayılı Cumhurbaşkanı Kararı ile %8 olan indirimli oran %10’a, %18 olan genel oran %20’ye çıkarılmış; %1 oranı değişmemiştir.
| KDV oranı | Temel kapsam | E-ticaret açısından pratik yorum |
|---|---|---|
| %1 | (I) sayılı listedeki teslim ve hizmetler | Listede yer alan birçok gıda ürününde uygulanır. Ürünün tam sınıflandırmasını ve varsa ÖTV istisnasını kontrol edin. |
| %10 | (II) sayılı listedeki teslim ve hizmetler | İndirimli oran kapsamındaki mal ve hizmetlerde uygulanır. Lokanta, kafe, pastane ve benzeri yeme-içme hizmetleri genel olarak bu gruptadır. |
| %20 | (I) ve (II) sayılı listeler dışında kalan vergiye tabi işlemler | Genel orandır. İndirimli oran kapsamına girmeyen birçok ürün ve hizmette uygulanır. |
Önemli: Ürünün ticari adı tek başına KDV oranını belirlemek için yeterli olmayabilir. GTİP, ürünün niteliği, kullanım amacı ve mevzuattaki liste kapsamı sonucu değiştirebilir. Şüpheli durumlarda güncel GİB düzenlemelerini ve mali müşavirinizin değerlendirmesini esas alın.
%1 KDV Hangi Ürünlerde Uygulanır?
%1 oran, 2007/13033 sayılı Kararın (I) sayılı listesinde yer alan teslim ve hizmetler için uygulanır. 5189 sayılı Cumhurbaşkanı Kararı ile daha önce (II) sayılı listenin “Gıda Maddeleri” bölümünde yer alan ürünler (I) sayılı listeye taşınmış ve bu kapsamdaki gıda ürünlerinde 14 Şubat 2022’den itibaren genel olarak %1 KDV uygulanmaya başlanmıştır. ÖTV’ye tabi ürünlerde farklı kurallar bulunabileceği için ürün bazında kontrol gerekir.
%10 KDV Hangi İşlemlerde Uygulanır?
%10 oran, (II) sayılı listede yer alan teslim ve hizmetler için uygulanır. Güncel KDV Genel Uygulama Tebliği’ne göre kahvehane, kafeterya, pastane, lokanta, kebapçı ve benzeri yerlerde verilen yeme-içme hizmetlerinde KDV genel olarak %10’dur. Bu işletmelerin telefon veya internet üzerinden sipariş, adrese teslim ve gel-al yöntemleriyle yaptığı satışlar da aynı kapsamda değerlendirilebilir.
Yeme-içme hizmetinin alkollü içeceğe isabet eden kısmında %20 KDV uygulanır. Bar, diskotek, pavyon, taverna, birahane ve benzeri yerlerde verilen hizmetler de güncel düzenlemede %20 oranına tabidir.
%20 KDV Ne Zaman Uygulanır?
%20, (I) ve (II) sayılı listelerde yer almayan vergiye tabi işlemler için genel KDV oranıdır. E-ticarette sattığınız ürün indirimli oran listelerine girmiyorsa hesaplama çoğunlukla %20 üzerinden yapılır. Ürün kataloglarında tek bir varsayılan oran kullanmak yerine, farklı vergi oranına tabi ürünleri ayrı ayrı tanımlamak daha güvenli bir yöntemdir.
E-Ticaret İşletmeleri Hangi KDV Oranını Uygulamalı?
Önce sattığınız mal veya hizmetin mevzuattaki sınıflandırmasını doğrulayın, ardından bu oranı ürün kartına ve faturalandırma sistemine doğru girin. Aynı mağazada %1, %10 ve %20 oranına tabi ürünler birlikte bulunabilir. Ürün portföyünüz değiştiğinde veya mevzuat güncellendiğinde oranları toplu olarak kontrol edin.
E-Ticaret İşletmeleri İçin KDV İadesi Nasıl Yapılır?

KDV iadesi, her KDV mükellefinin otomatik olarak yararlanabildiği genel bir teşvik değildir. İade, KDV Kanunu ve ilgili düzenlemelerde iade hakkı doğuran işlemler için mümkündür. Mal ihracı, hizmet ihracı, indirimli orana tabi belirli işlemler ve kanunda sayılan diğer durumlarda şartlar oluştuğunda nakden veya mahsuben iade talep edilebilir.
Mal İhracında KDV İadesi İçin Hangi Belgeler Gerekir?
Mal ihracından doğan KDV iadesinde GİB’in güncel belge listesi, işlemin niteliğine göre farklılaşmakla birlikte temel olarak aşağıdaki kayıtları içerir. İhracat sürecini ayrıca yürütüyorsanız gümrük ve faturalama kayıtlarının KDV iade verileriyle tutarlı olması gerekir.
- Standart iade talep dilekçesi
- Satış faturaları listesi
- İşleme göre gümrük beyannamesi veya ilgili elektronik ihracat/gümrük belgesi
- İhracatın beyan edildiği döneme ait indirilecek KDV listesi
- Yüklenilen KDV listesi
- İadesi talep edilen KDV hesaplama tablosu
Bu listeyi tüm KDV iadeleri için standart belge seti olarak kullanmayın. İade hakkı doğuran işlemin türüne göre ek belge, YMM raporu, teminat veya vergi inceleme raporu gibi farklı koşullar gündeme gelebilir.
KDV İadesinde Nelere Dikkat Edilmeli?
İade talebindeki fatura, gümrük, indirilecek KDV ve yüklenilen KDV kayıtlarının aynı işlemi doğru şekilde desteklemesi gerekir. GİB’in elektronik iade sistemlerinde gönderilen listeler iade türüne göre değiştiğinden, talebi oluşturmadan önce ilgili iade türünün güncel belge ve sınırlarını kontrol edin.
KDV Beyannamesi Nedir ve Nasıl Verilir?
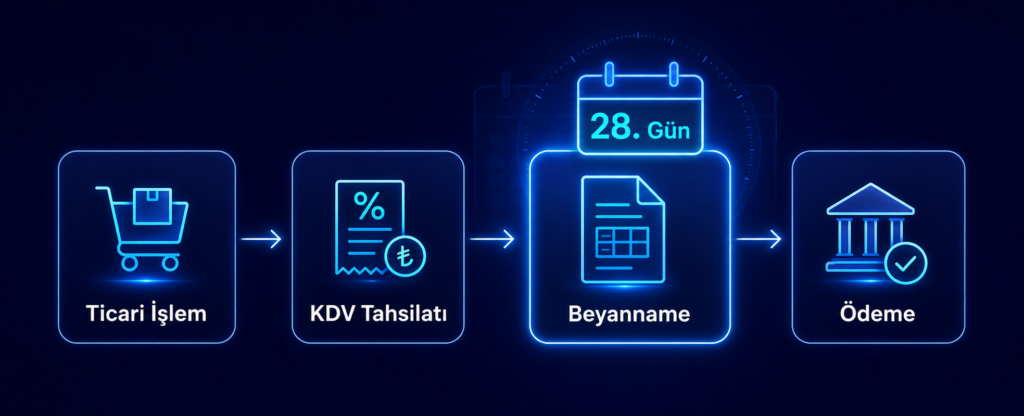
KDV beyannamesi, ilgili vergilendirme dönemindeki hesaplanan KDV, indirilecek KDV ve diğer beyan unsurlarının Gelir İdaresi Başkanlığına elektronik ortamda bildirildiği beyannamedir. 2026’da KDV1 dahil KDV beyannameleri için GİB’in elektronik beyan altyapıları kullanılır; kâğıda tükenmez kalemle doldurma veya postayla gönderme anlatımı güncel uygulamayı yansıtmaz.
KDV beyan ekranı ve kullanılan elektronik uygulama mükellefin durumuna ve GİB’in geçiş takvimine göre değişebilir. Beyannameyi hazırlarken güncel GİB ekranlarını ve mali müşavirinizin kullandığı yöntemi esas alın.
Beyanname kavramı ve diğer beyan türleri hakkında temel bilgiye ihtiyaç duyuyorsanız beyanname rehberini; satış faturalarını dijital yürütüyorsanız e-Fatura rehberini inceleyebilirsiniz.
KDV Beyannamesi Hazırlanırken Neler Kontrol Edilmeli?
- Satış faturalarındaki KDV oranlarının ürün veya hizmet sınıflandırmasıyla uyumlu olup olmadığını kontrol edin.
- Hesaplanan KDV, indirilecek KDV ve önceki dönemden devreden KDV tutarlarının muhasebe kayıtlarıyla eşleştiğinden emin olun.
- İade veya tevkifat gibi özel işlemler varsa ilgili tablo ve ekleri işlem türüne göre doldurun.
- Beyan ve ödeme için GİB Vergi Takvimi’ndeki son tarihi kontrol edin.
E-Ticaret İşletmelerinin KDV Beyannamesinde Kaçınması Gereken Hatalar
En sık risk yaratan hatalar; ürün kartındaki KDV oranıyla faturadaki oranın uyuşmaması, iade ve iptal faturalarının yanlış döneme aktarılması, indirilecek KDV belgelerinin eksik olması ve beyan süresinin kaçırılmasıdır. Çok sayıda ürün satan mağazalarda oran değişikliği yaptıktan sonra örnek sipariş ve faturalar üzerinden kontrol yapın.
KDV Hariç Hesaplama Formülü
KDV dahil fiyattan KDV hariç tutarı bulmak için Brüt Tutar ÷ (1 + KDV Oranı) formülünü kullanın. Örneğin %20 KDV dahil 1.200 TL olan bir ürünün KDV hariç bedeli 1.200 ÷ 1,20 = 1.000 TL’dir. KDV tutarı ise 1.200 - 1.000 = 200 TL olur.
KDV Hesaplama Aracı Nasıl Kullanılır?
Önce hesaplama yönünü seçin: KDV dahil tutardan hariç tutarı mı, yoksa KDV hariç tutardan dahil fiyatı mı bulacağınızı belirleyin. Ardından tutarı girin ve %1, %10, %20 veya özel oran seçeneklerinden uygun olanı seçin. Araç KDV tutarını ve net-brüt karşılığını birlikte gösterir.
KDV Oranını E-Ticaret Mağazanızda Doğru Uygulayın
Doğru sıra basittir: önce ürün veya hizmetin güncel KDV oranını doğrulayın, ardından ürün kartına ve fatura sistemine aynı oranı tanımlayın, son olarak örnek bir siparişle KDV dahil-hariç tutarların doğru hesaplandığını kontrol edin. Elektronik fatura sürecini ideasoft üzerinden yönetiyorsanız e-Fatura ve e-Arşiv ile fatura kesme rehberindeki seçenekleri kullanabilirsiniz.
Güncellik notu: Bu içerikteki oran ve uygulama bilgileri 1 Ekim 2026 tarihinde GİB ve güncel KDV düzenlemeleri üzerinden kontrol edilmiştir. Vergi mevzuatı değişebildiği için işlem öncesinde güncel resmî kaynakları ve mali müşavirinizin değerlendirmesini esas alın.
Sıkça Sorulan Sorular
2026 KDV Oranları Nelerdir?
2026 itibarıyla temel KDV oranları %1, %10 ve %20’dir. (I) sayılı listedeki işlemlerde %1, (II) sayılı listedeki işlemlerde %10, bu listeler dışında kalan vergiye tabi işlemlerde genel olarak %20 uygulanır.
E-Ticarette KDV Oranı Kaçtır?
E-ticaret için tek bir KDV oranı yoktur. Online satışta uygulanacak oran, satılan ürün veya hizmetin mevzuattaki sınıflandırmasına göre %1, %10 veya %20 olabilir.
KDV Beyannamesi Ne Zaman Verilir?
KDV için beyan ve ödeme süresi genel olarak vergilendirme dönemini takip eden ayın 28. günüdür. Süreler resmî tatil veya mevzuat değişikliği nedeniyle farklılaşabileceğinden ilgili dönem için GİB Vergi Takvimi kontrol edilmelidir.
KDV Dahil Fiyattan KDV Hariç Tutar Nasıl Hesaplanır?
KDV dahil tutarı 1 + KDV oranına bölün. Örneğin %20 KDV dahil 1.200 TL için 1.200 ÷ 1,20 = 1.000 TL KDV hariç tutar, 200 TL ise KDV tutarıdır.
Gıda Ürünlerinde KDV Oranı Kaçtır?
(I) sayılı listenin gıda maddeleri bölümünde yer alan ürünlerde genel olarak %1 KDV uygulanır. ÖTV’ye tabi ürünler ve ürünün sınıflandırmasına bağlı özel durumlar farklı sonuç doğurabileceğinden ürün bazında kontrol yapılmalıdır.
Her E-Ticaret İşletmesi KDV İadesi Alabilir mi?
Hayır. KDV iadesi, KDV Kanunu ve ilgili düzenlemelerde iade hakkı doğuran işlemler için mümkündür. İhracat veya indirimli orana tabi bazı işlemler buna örnek olabilir; iade şartları ve belge seti işlemin türüne göre değişir.
Resmi Kaynaklar
- Gelir İdaresi Başkanlığı — Katma Değer Vergisi Genel Uygulama Tebliği, 2026 güncel metin
- Gelir İdaresi Başkanlığı — Vergi Takvimi
- Gelir İdaresi Başkanlığı — KDV1 e-Beyan modülü dokümantasyonu
- Gelir İdaresi Başkanlığı — %1, %10 ve %20 oran yapısı ile 5189/7346 sayılı kararların uygulaması
- Gelir İdaresi Başkanlığı — KDV iade talebi listeleri
- Resmî Gazete — 7346 sayılı Cumhurbaşkanı Kararı
İÇİNDEKİLER


Popüler Videolar
 E-Ticaret Nedir? E-ticaret Nasıl Yapılır?
 E-ticarette En çok Hangi Ürünler Satılır?
 Pazaryeri mi E-Ticaret Sitesi mi?
 Şahıs Şirketi Nasıl Kurulur?
 E-Ticaret Eğitimi Nedir?
 E-Ticarette Yeni Trend: Dijital Ürün Satışı ile Kazanç Sağla!